Évaluer les dégâts sans risque
Tant que le vent souffle, restez à l’intérieur. Ensuite, faites le tour de la maison à distance : tuiles au sol, faîtage ouvert, gouttière arrachée, branche sur la couverture. Ne passez jamais sous un élément qui pend.
À l’intérieur, entrez dans les combles accessibles avec une lampe et regardez si le jour passe ou si l’eau entre. Notez les pièces touchées. Ne montez pas sur le toit pour replacer une tuile, même si le dégât paraît minime. Une photo prise depuis la trappe suffit.
Si un câble électrique est tombé ou si une partie de la structure menace de céder, appelez les secours. Ces situations dépassent le rôle d’un couvreur et relèvent d’abord des services de secours.
Qui appeler, et dans quel ordre
En cas de danger immédiat : les secours. Ensuite l’assureur, pour connaître la marche à suivre et le délai de déclaration de votre contrat ; certains proposent une assistance. Puis un couvreur, pour une mise hors d’eau provisoire et l’évaluation de la réparation. Gardez ces numéros à portée de main.
Méfiez-vous des démarcheurs qui sonnent après une tempête en proposant une réparation payée d’avance. Ne signez rien sous la pression et vérifiez l’identité de l’entreprise. Votre assureur peut aussi vous orienter. Une entreprise sérieuse accepte que vous preniez le temps de vérifier.
Si votre contrat prévoit une assistance, elle peut organiser une première intervention ou vous indiquer des professionnels. Repérez le numéro d’assistance sur votre attestation : il diffère souvent de celui des déclarations de sinistre.
Protéger provisoirement la toiture
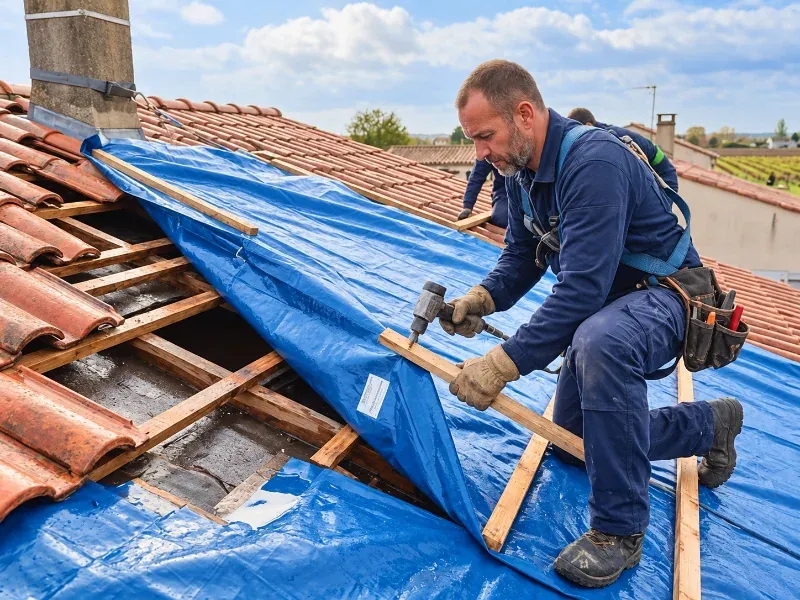
Une bâche ou des éléments reposés provisoirement limitent l’entrée d’eau. Cette protection demande du matériel, un accès sécurisé et une météo qui le permet. Elle reste temporaire et doit être suivie d’une réparation définitive. Son coût est distinct de la réparation.
Demandez une facture distincte pour la mise hors d’eau, avec photos avant et après. L’assureur la rapproche ensuite de la déclaration et du devis de remise en état. Gardez les tuiles tombées : elles aident à identifier le modèle.
Une protection mal fixée peut s’envoler au coup de vent suivant et causer d’autres dégâts. Raison de plus pour la confier à un professionnel qui sait l’arrimer, plutôt que de tenter une pose improvisée depuis une échelle.
Préparer la déclaration et la suite
Rassemblez photos datées, liste des dégâts intérieurs et extérieurs, factures des biens abîmés. Si un arrêté de catastrophe naturelle est publié pour la commune, des règles particulières s’appliquent ; votre assureur vous les précisera. Une liste écrite évite les oublis.
La réparation définitive vient après l’accord de l’assureur ou de son expert, sauf mesure conservatoire urgente. Le devis doit distinguer les dégâts liés à l’événement de l’usure antérieure, qui n’est en général pas prise en charge.
Une fois les réparations faites, conservez tout le dossier : déclaration, factures, photos, rapport d’expert. Lors d’une revente ou d’un nouveau sinistre, ces documents montrent ce qui a été repris et à quelle date.